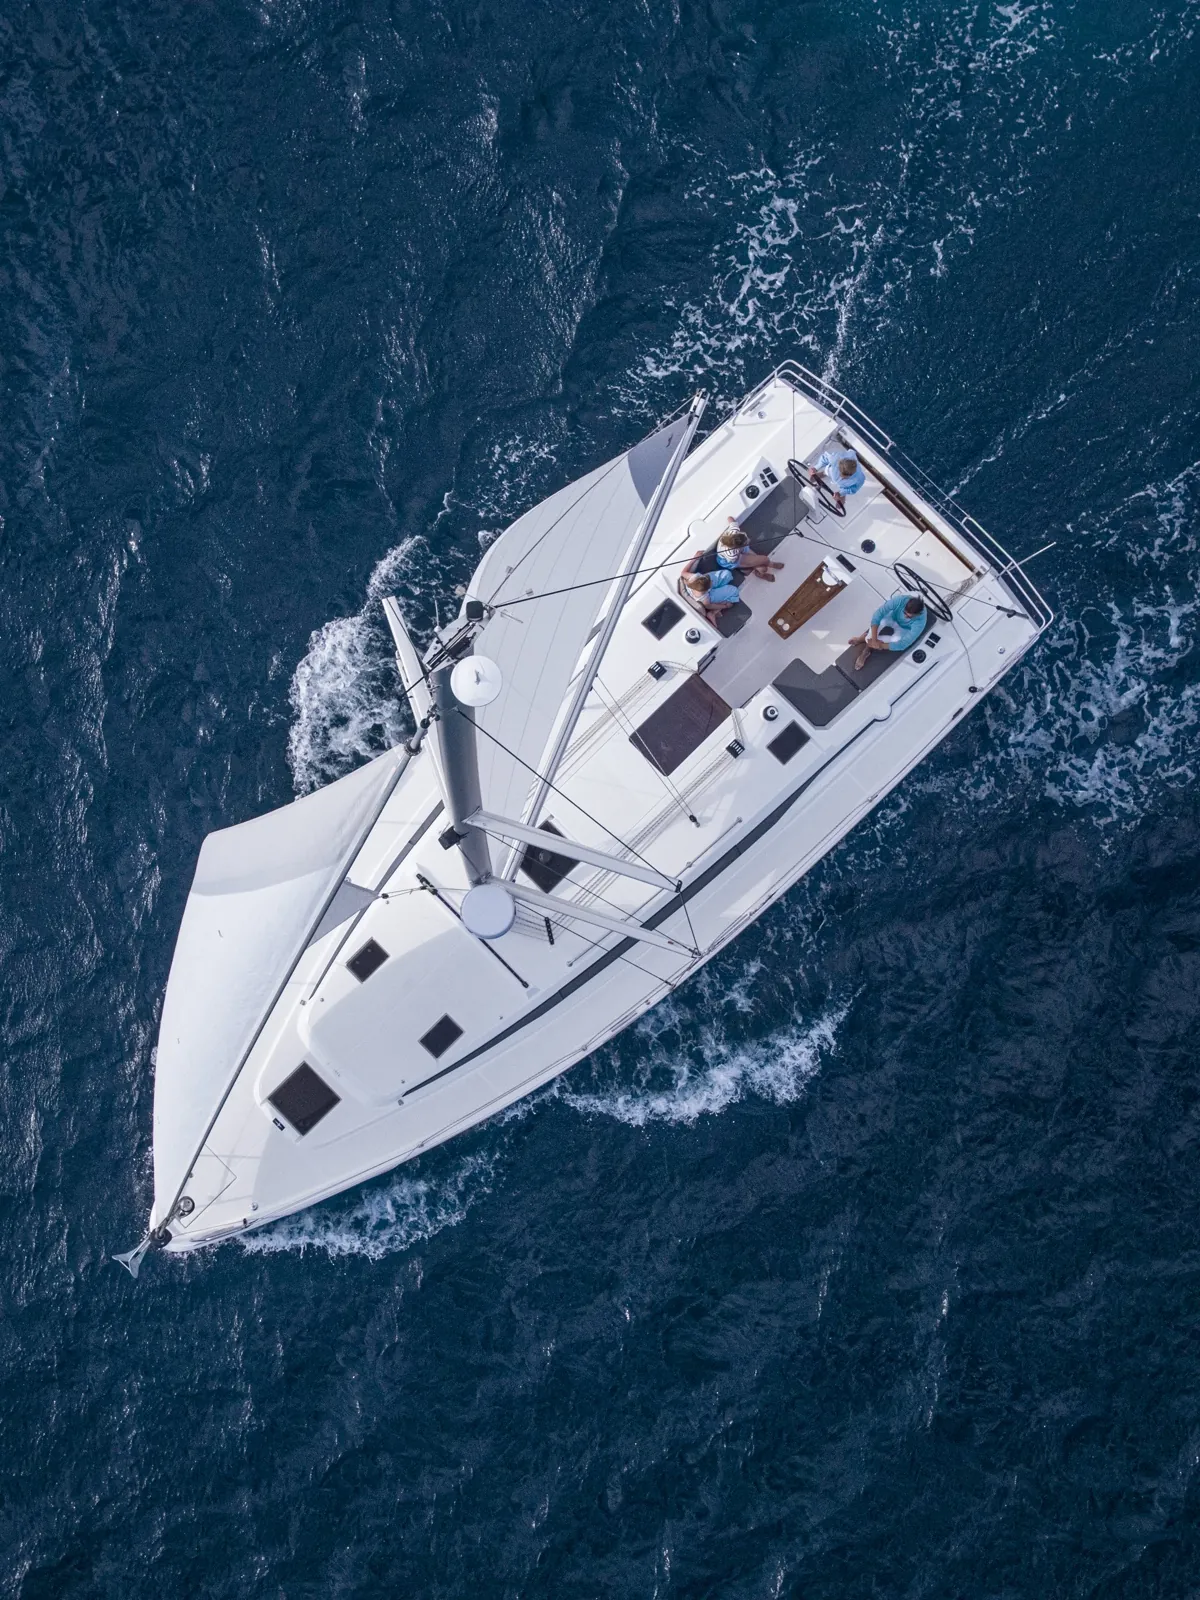
Segelyacht · 42 ft
Eine unternehmerische Investition in eine professionell vercharterte Yacht — mit Steuer- und Liquiditätsvorteil nach §7g EStG und bis zu 9 % Bruttorendite p. a.*
*Bruttorendite p. a. als Modellrechnung; abhängig von der Auslastung und den erzielten Chartererlösen; keine garantierte Rendite.
Kaum eine steueroptimierte Anschaffung lässt sich zugleich selbst erleben. Erstklassige Neubau-Yachten, im Mittelmeer stationiert und professionell verchartert — ein realer Sachwert mit Charakter, kein abstraktes Finanzkonstrukt.
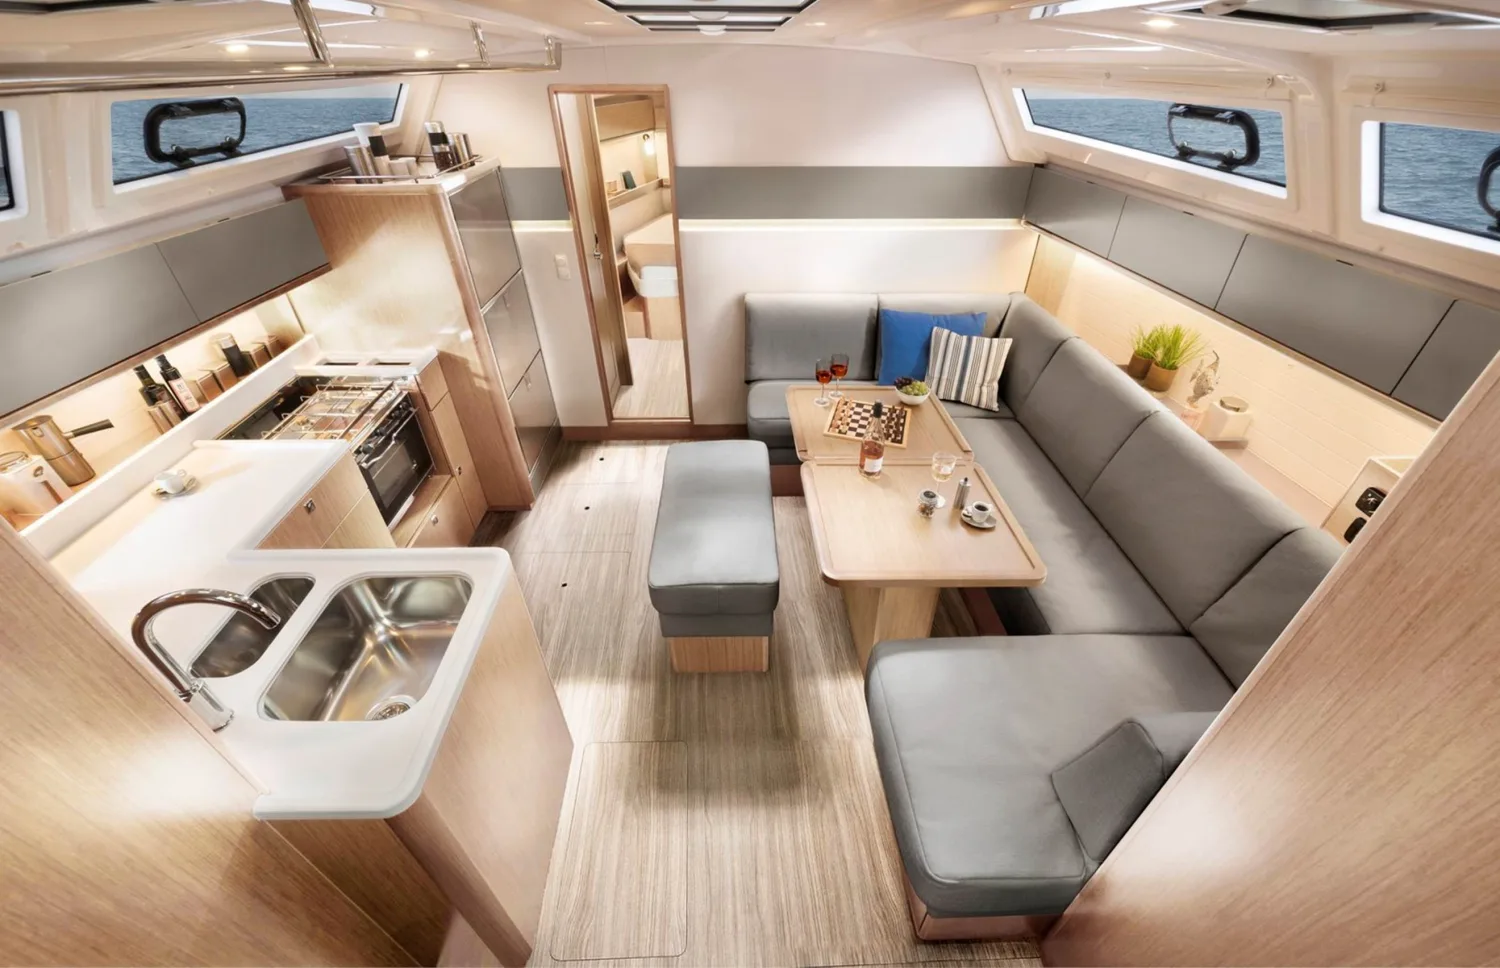
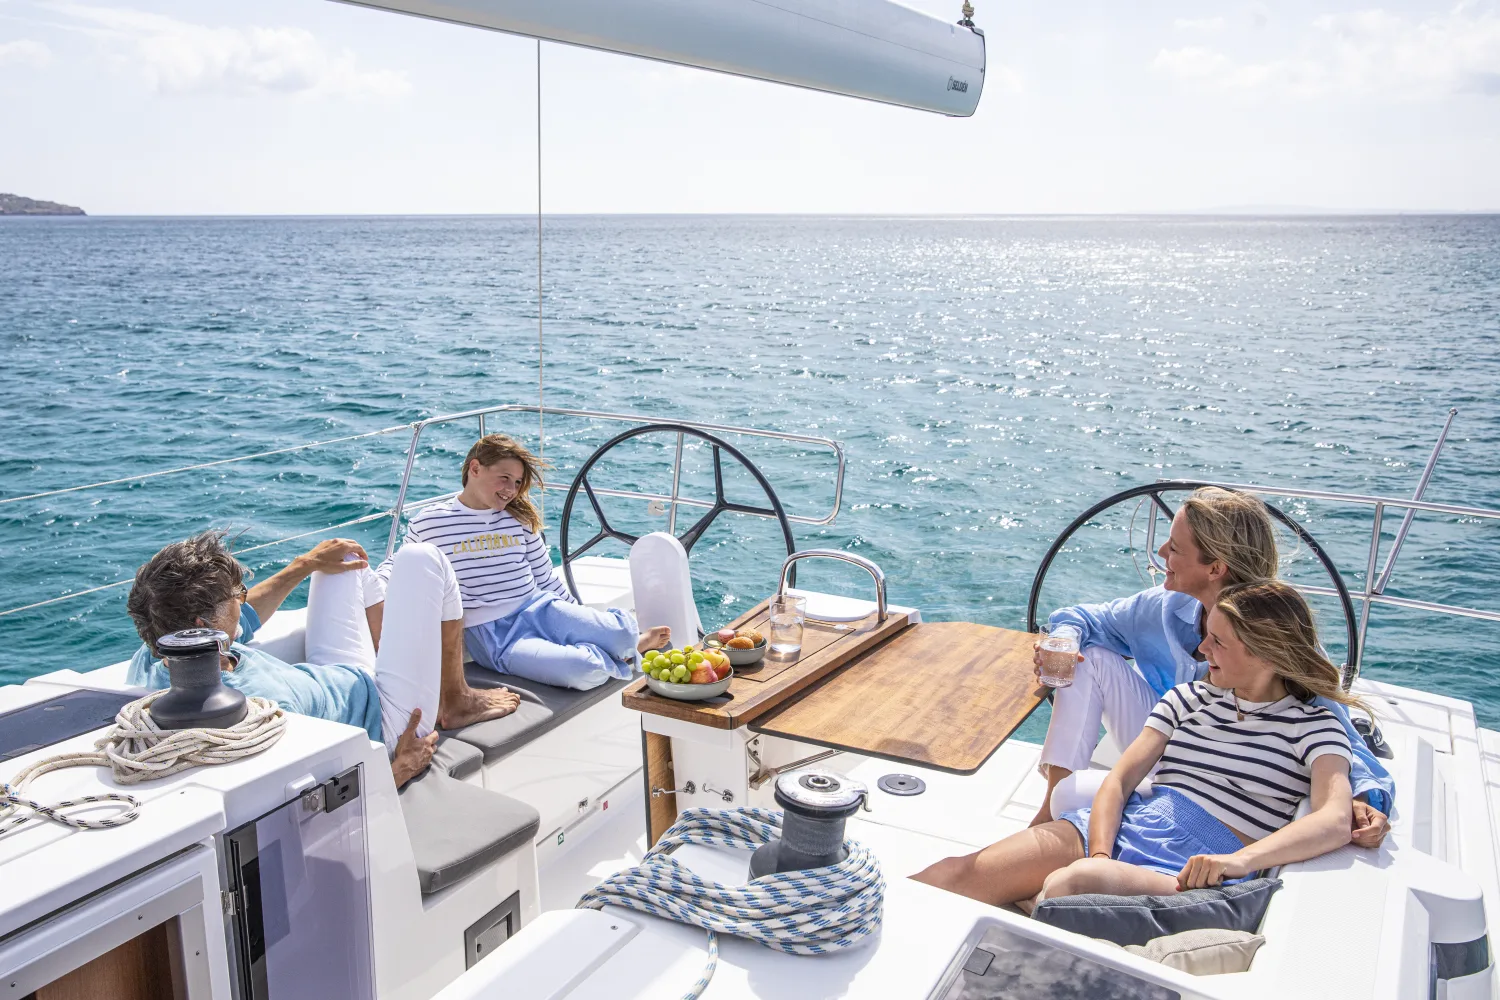
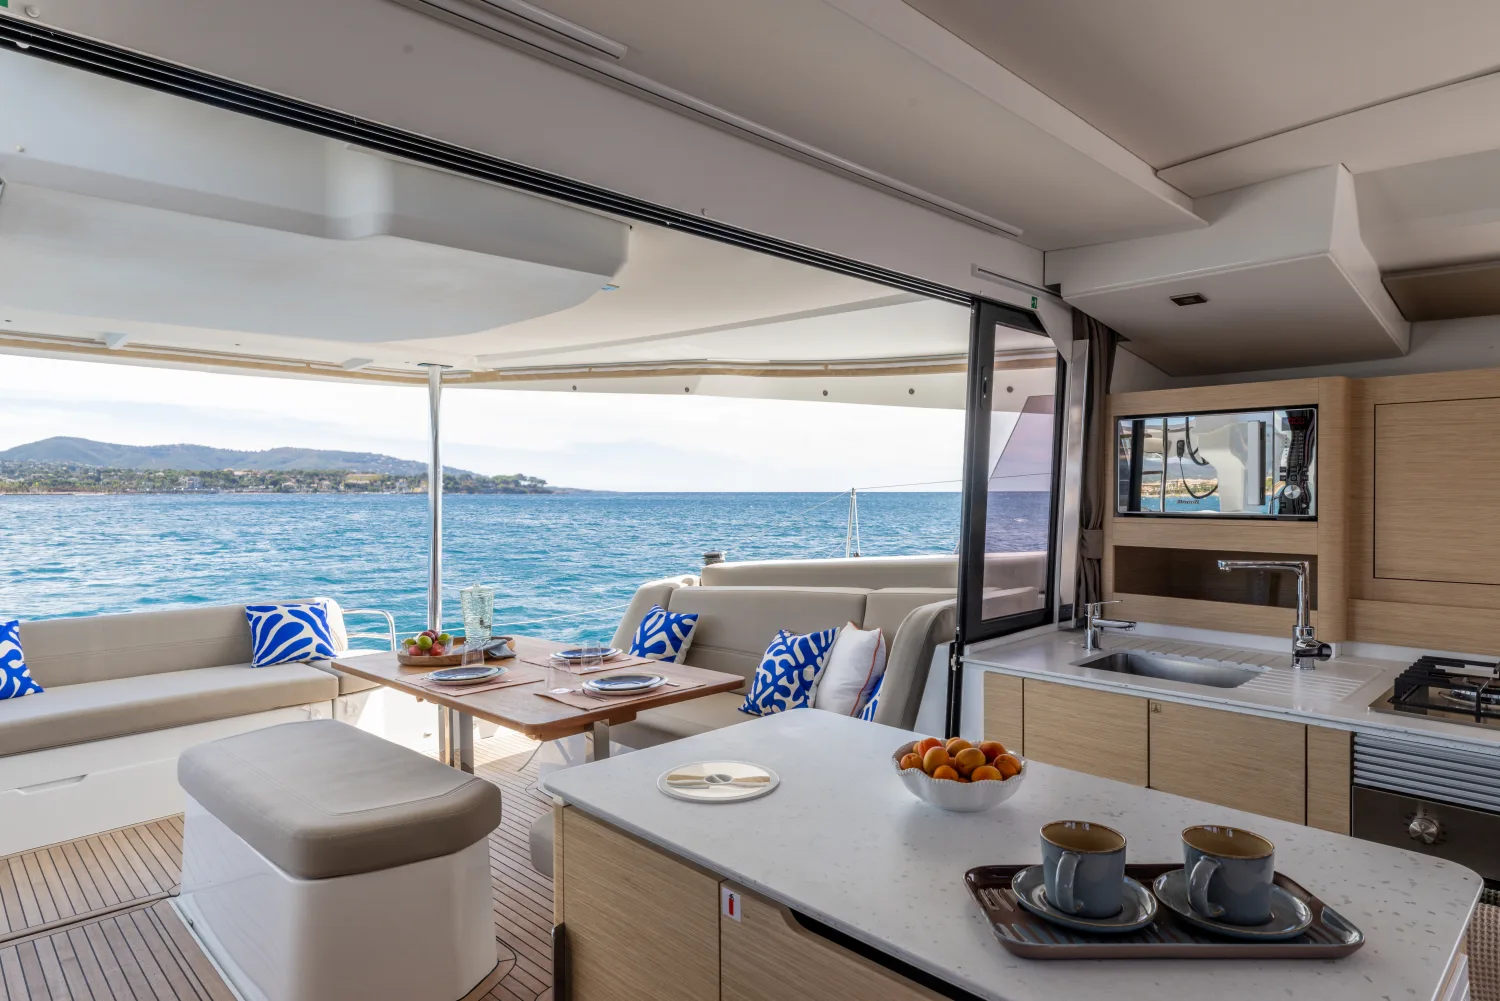
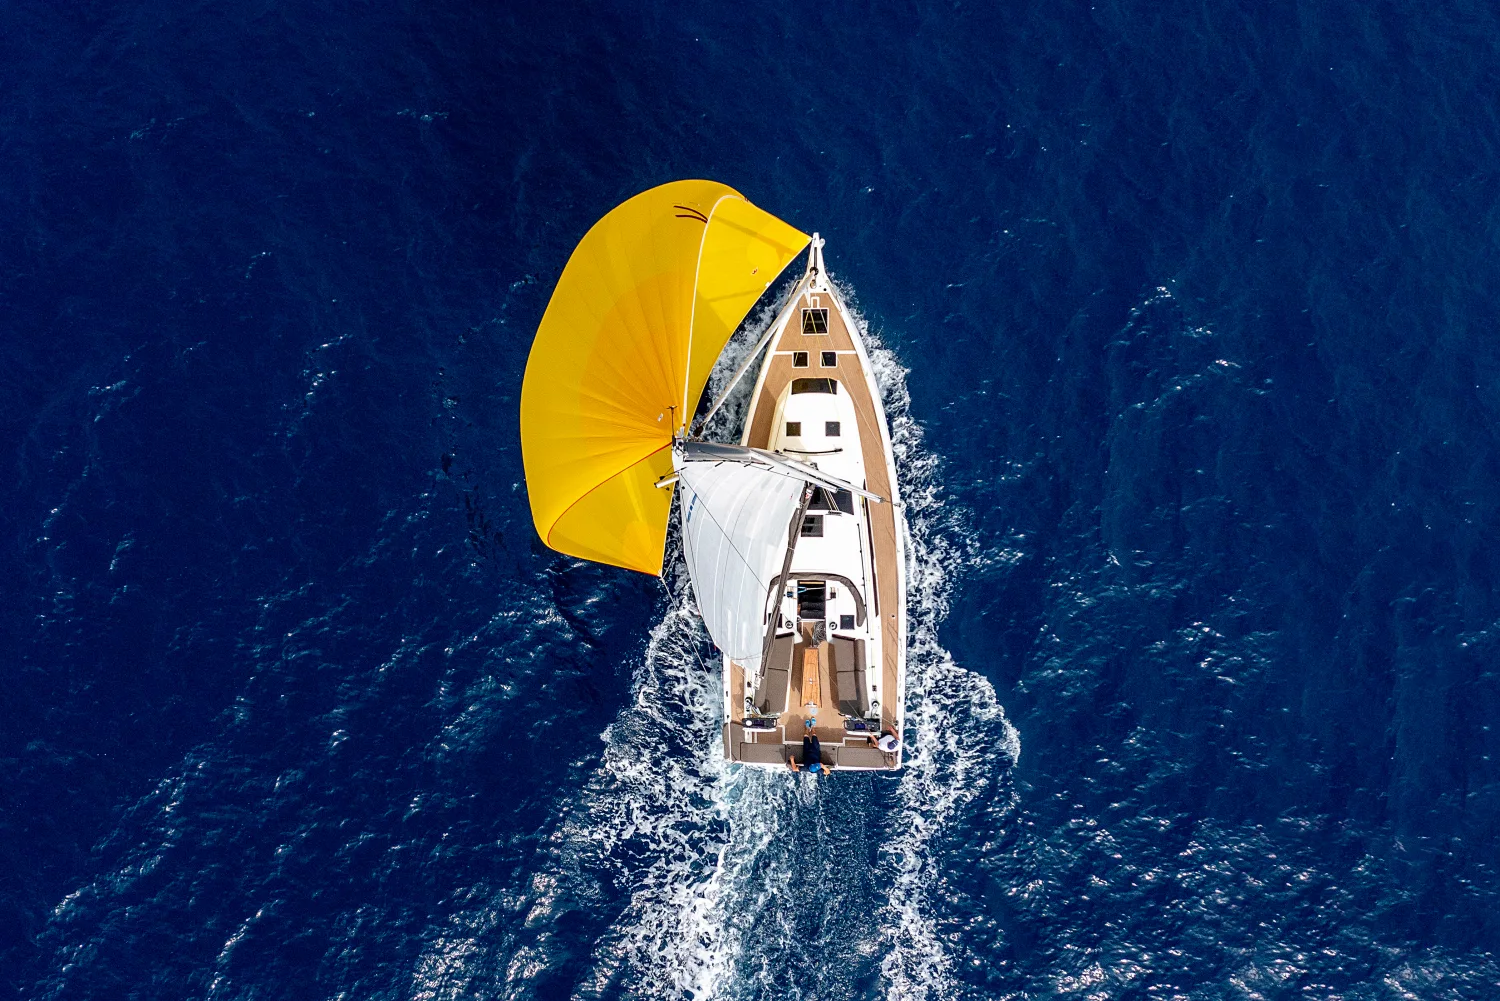
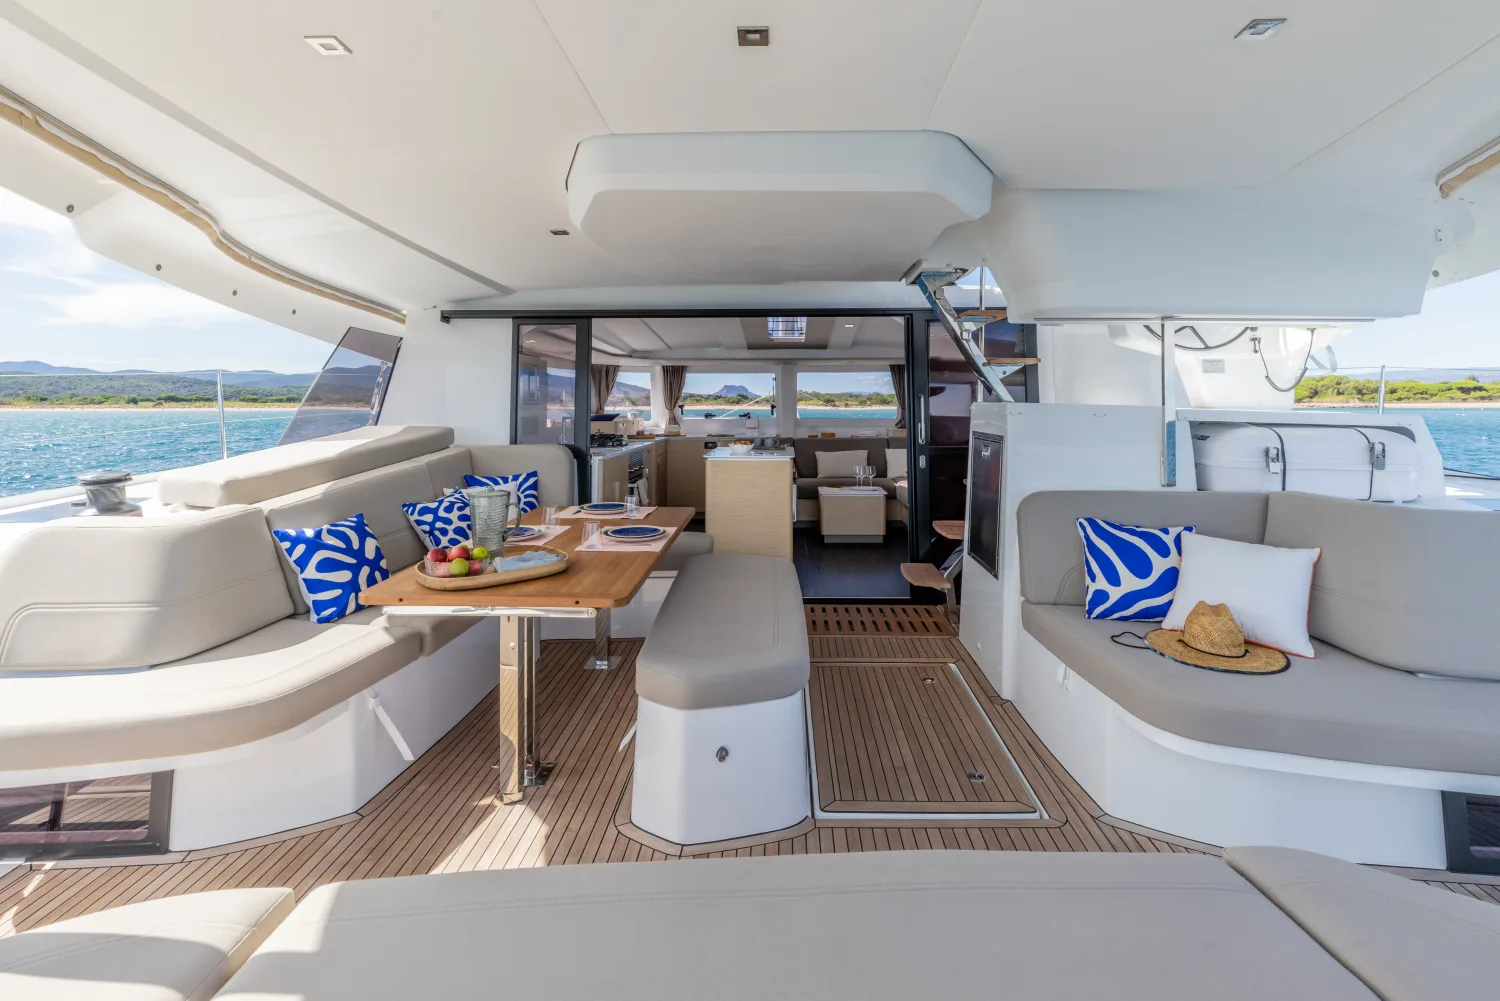
Durchdachte Steuergestaltung nach §7g EStG, erstklassige Neubau-Yachten und etablierte Charterpartner im Mittelmeer — erst ihr Zusammenspiel macht dieses Vorhaben möglich. Jede Kompetenz für sich ist erprobt; die Kunst liegt darin, sie zu bündeln.
Die steuerliche Struktur entwickelt Ihr eigener Steuerberater. Wir liefern ihm die Grundlagen: Anschaffungskosten, Charterprognose, Kostenblöcke und Restwertansatz.
Neubauten, konsequent aufs Chartergeschäft ausgelegt: Interieur, Kabinenzahl und Ausstattung richten wir aus langjähriger Erfahrung auf maximale Rendite aus.
Wir wissen genau, wo eine Yacht im Mittelmeer am ertragreichsten fährt — und halten sie durch konsequente Instandhaltung über Jahre auf Top-Niveau.
Alle Beteiligten sitzen im selben Boot — mit einem gemeinsamen Ziel: dass aus Ihrer Steuerlast ein realer, ertragsstarker Sachwert wird. So bleibt der Steuervorteil nicht abstrakt, sondern greifbar. Wenn Sie möchten, gehen Sie selbst an Bord.
Der Investitionsabzugsbetrag erlaubt Unternehmern, geplante Investitionen steuerlich vorzuziehen. So gewinnen Sie Liquidität, die Sie in einen realen Sachwert investieren — eine Yacht, die Charter-Erträge erwirtschaftet.
Sie bilden den Investitionsabzugsbetrag und mindern sofort Ihren zu versteuernden Gewinn — bis zu 50 % der geplanten Anschaffung.
Die Ersparnis fließt als Liquidität zurück. Je nach Veranlagung können bereits gezahlte Steuern erstattet werden.
Die ersparten Steuern werden zum Eigenkapital. Im Anschaffungsjahr folgen 40 % Sonderabschreibung sowie, bei Anschaffung innerhalb des gesetzlich befristeten Zeitraums, die degressive Abschreibung.
Ein professioneller Charterpartner vermarktet die Yacht — Sie erhalten Charter-Erträge und persönliche Eignerzeit.
Der Investitionsabzugsbetrag und die Sonderabschreibung nach §7g EStG erzeugen einen Steuervorteil, der als Eigenkapital in die Yacht fließt. Stellen Sie Einkommen und Investition ein — der Rechner vergleicht Ihre Steuerlast mit und ohne IAB in Echtzeit.
Investitionsabzugsbetrag (50 %, max. 200.000 €): 200.000 €
Sie möchten wissen, was in Ihrer individuellen Situation an Steuern gespart werden kann?
Kostenloses Erstgespräch anfordernVereinfachte Modellrechnung auf Basis der offiziellen Tariffunktion (§32a EStG, Veranlagung 2026) inkl. Solidaritätszuschlag. Der IAB ist primär eine Steuerstundung; er mindert die spätere Abschreibungsbasis. Werte sind einzelfallabhängig und ersetzen keine Steuerberatung — die verbindliche Beurteilung trifft ausschließlich Ihr Steuerberater. Voraussetzung für die IAB-Bildung ist u. a. eine Gewinngrenze von 200.000 € pro Betrieb; oberhalb dieser Grenze sind besondere Gestaltungen erforderlich.
Natürlich könnten Sie selbst kaufen. Allein aber zahlen Sie Marktpreise, verhandeln ohne Volumen und tragen die steuerliche Struktur samt Risiko komplett selbst. Wir verhandeln als Bündler Konditionen, die einem Einzelkäufer nicht offenstehen — der direkte Vergleich:
| Im Vergleich | Der Alleingang | Unser Weg |
|---|---|---|
| Erstklassige Einkaufspreise zu Sonderkonditionen über unseren Werftpartner | ||
| Top-Konditionen für die Chartergebühren durch Verhandlungsmacht | ||
| Konfiguration ab Werk — konsequent auf Vercharterung ausgelegt | ||
| Das richtige Revier aus eigener Erfahrung | ||
| Steuerlich saubere Struktur ab Tag null |
So entsteht ein Zugang zu Konditionen, die einem Einzelkäufer nicht offenstehen.
Sie erhalten Zugang zu Konditionen, die sonst nur Großabnehmern offenstehen — und behalten in jedem Schritt die unternehmerische Entscheidung.
Kostenloses Erstgespräch anfordernSegelyachten und Katamarane, ausgeliefert mit vollständigem Charterpaket und stationiert in Kroatien.
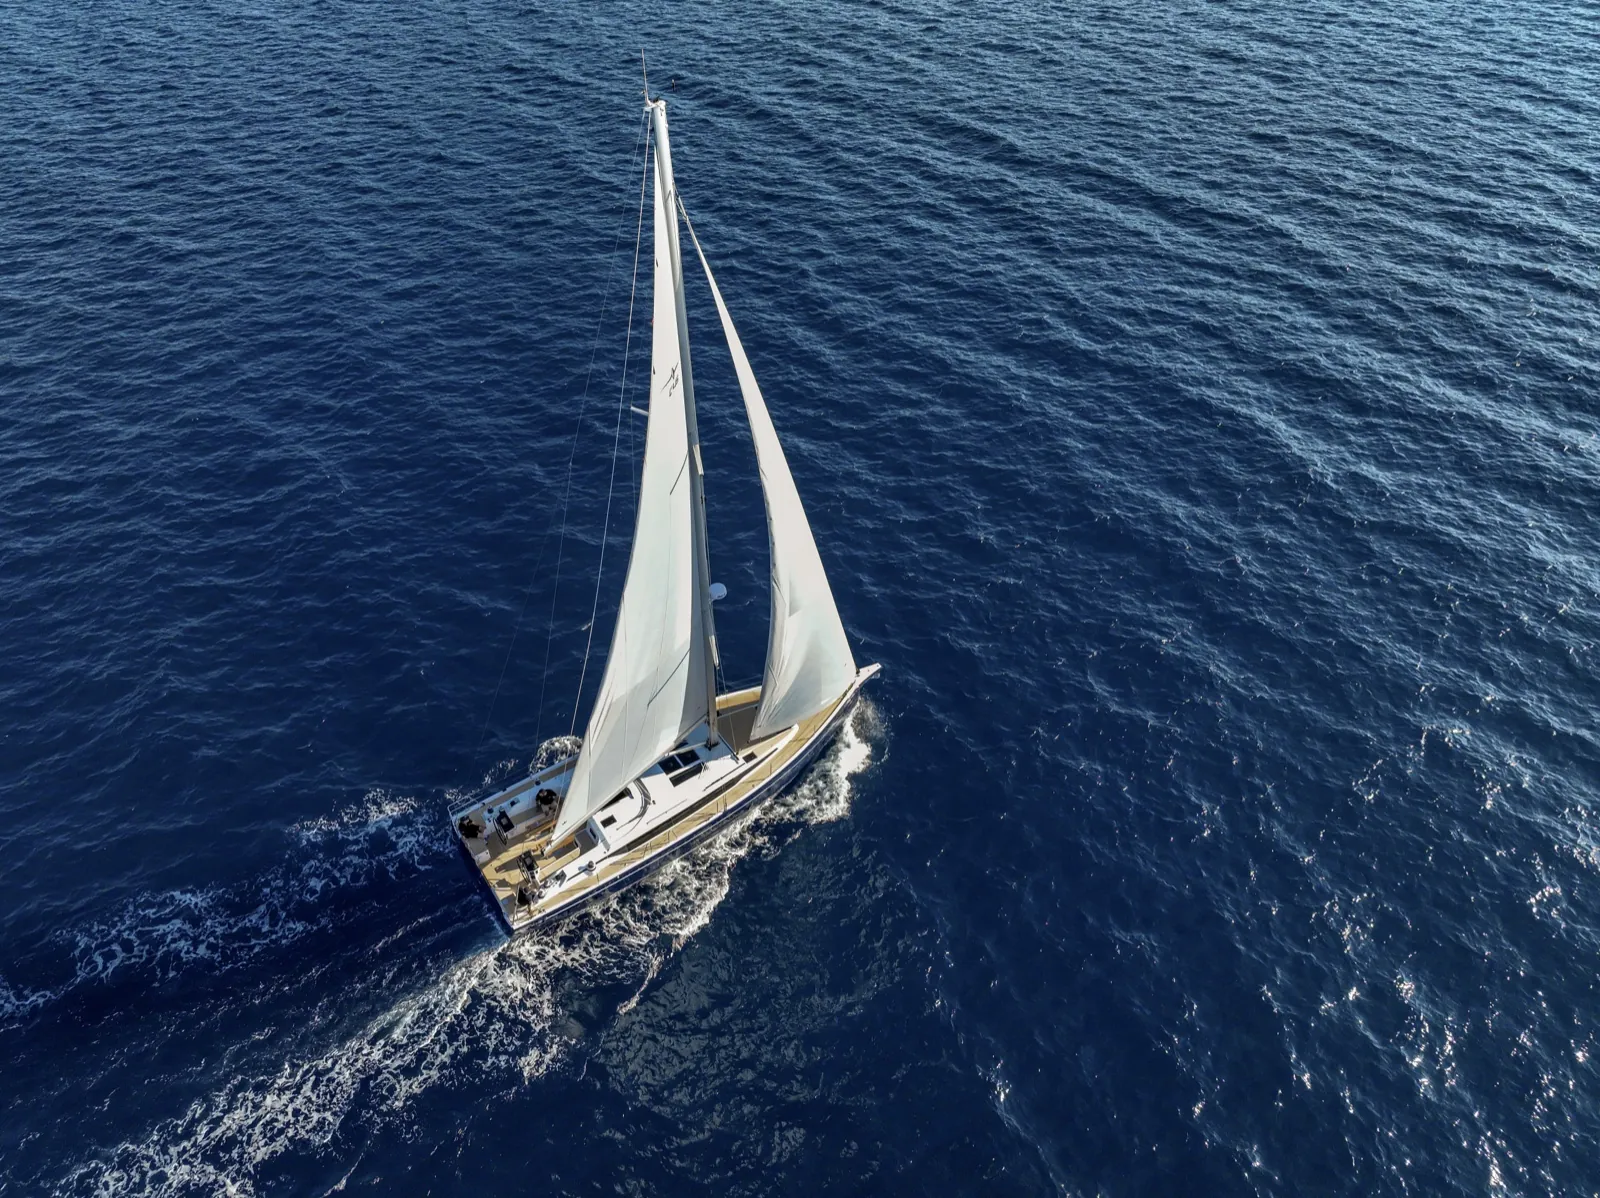
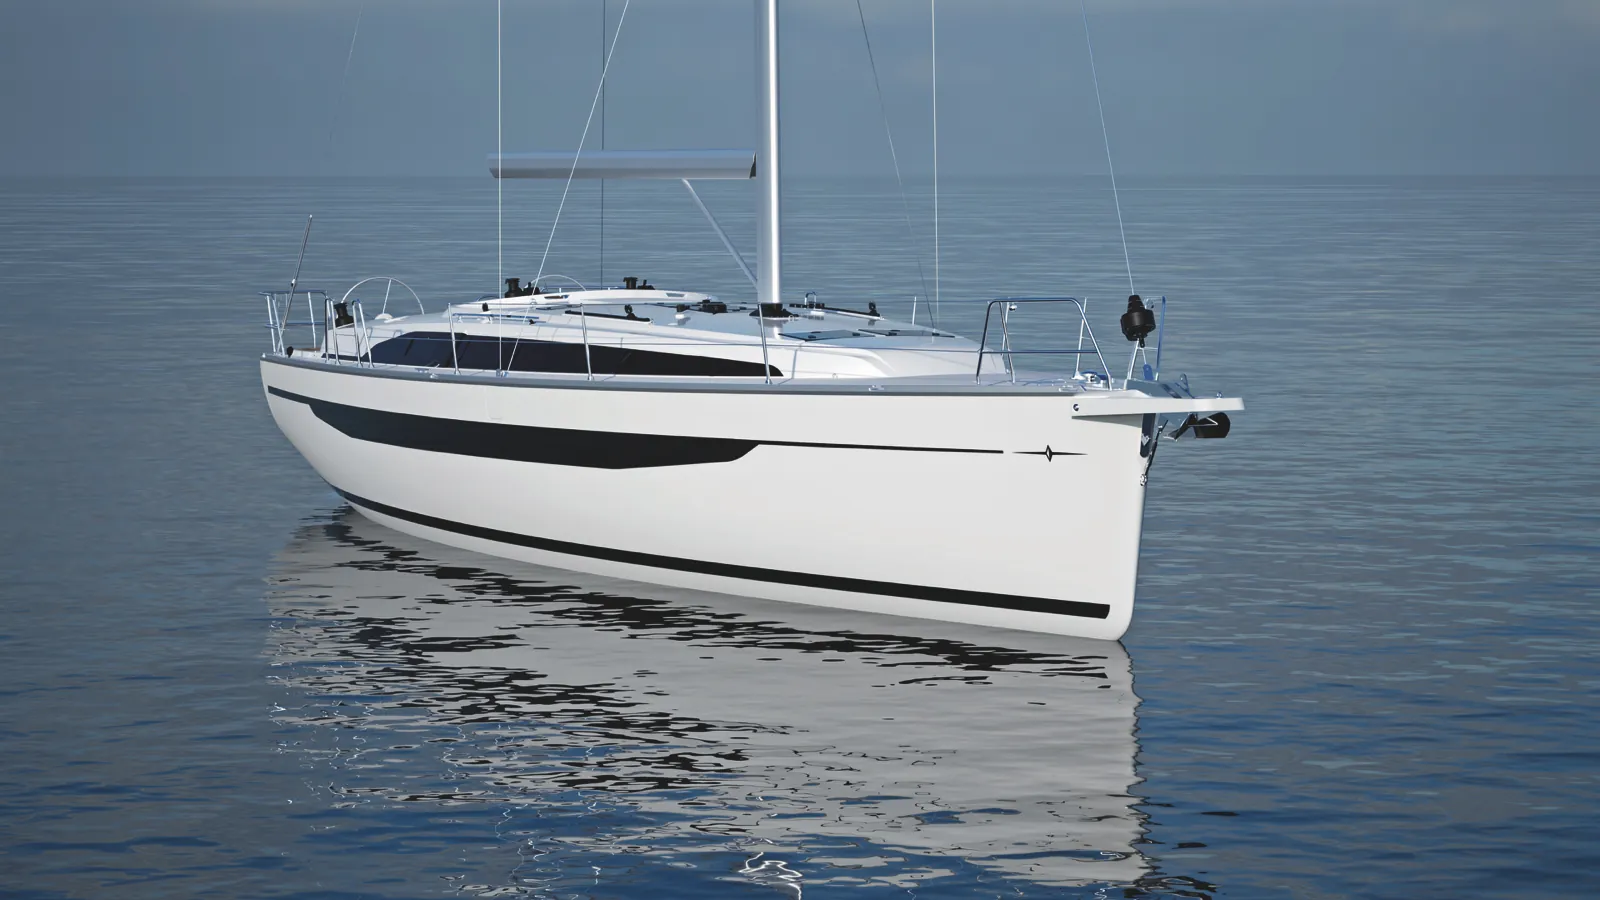
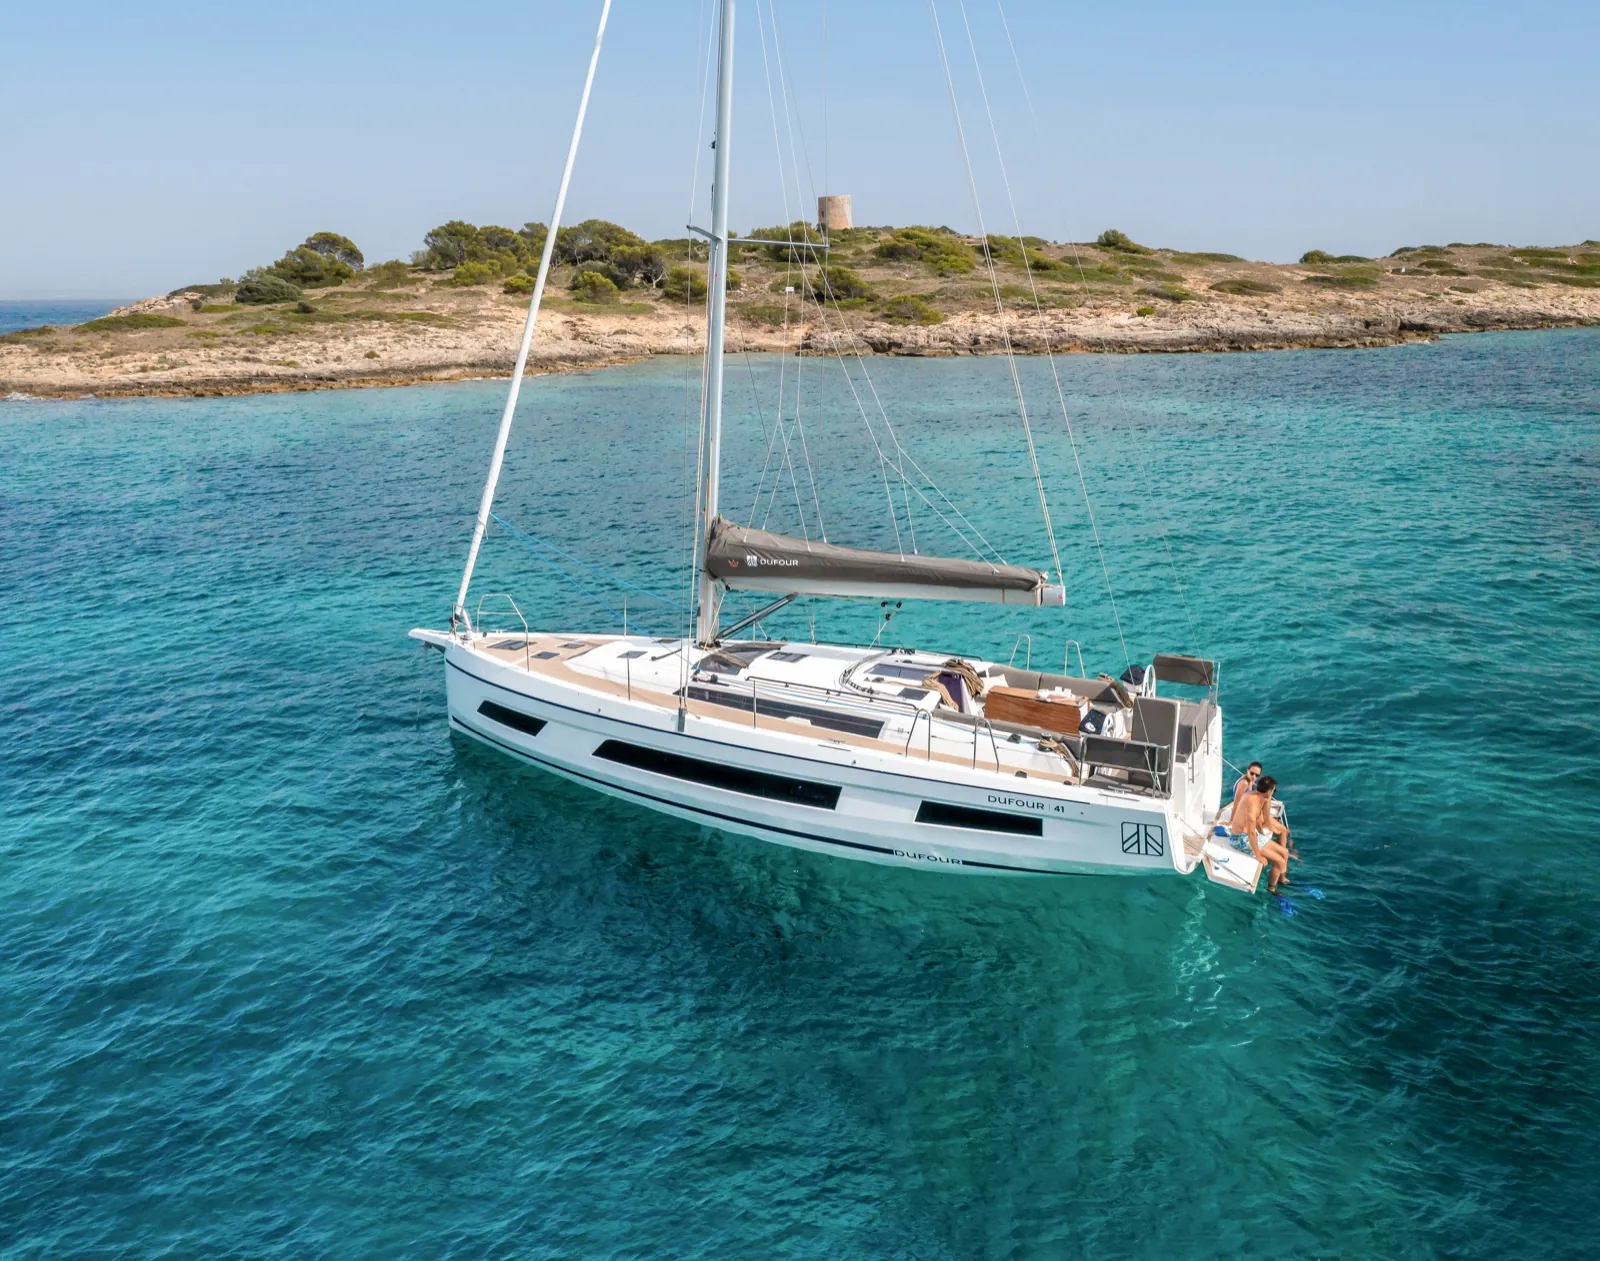
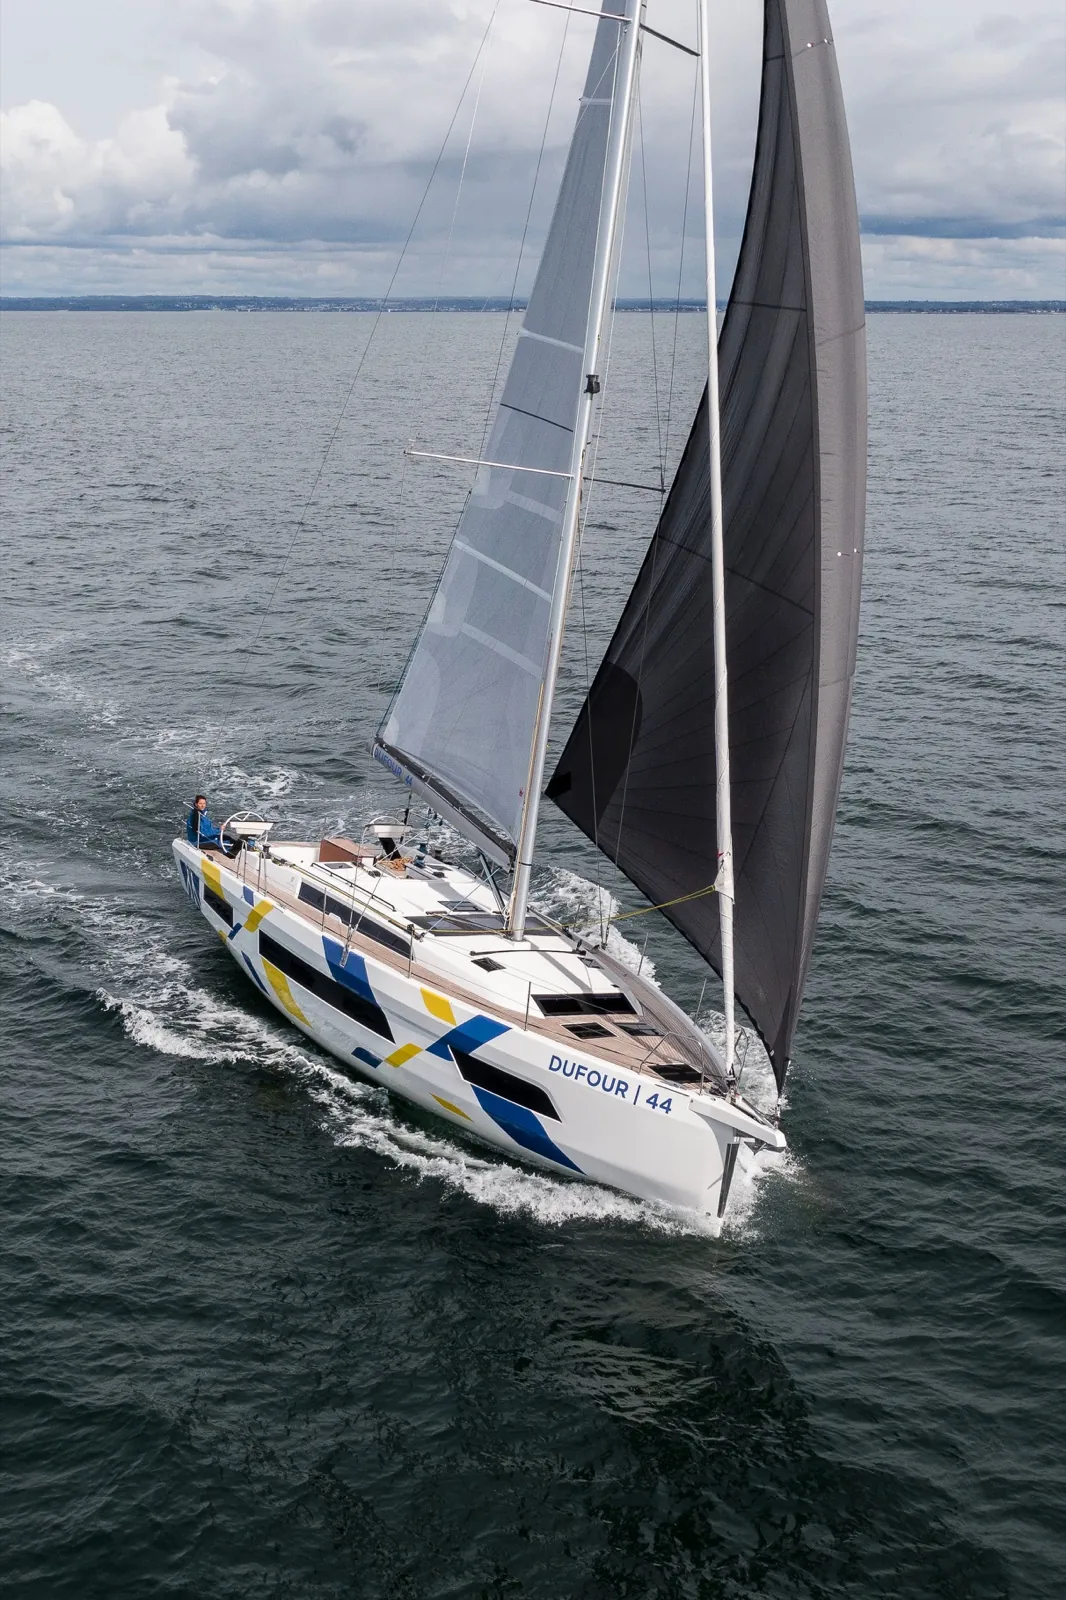
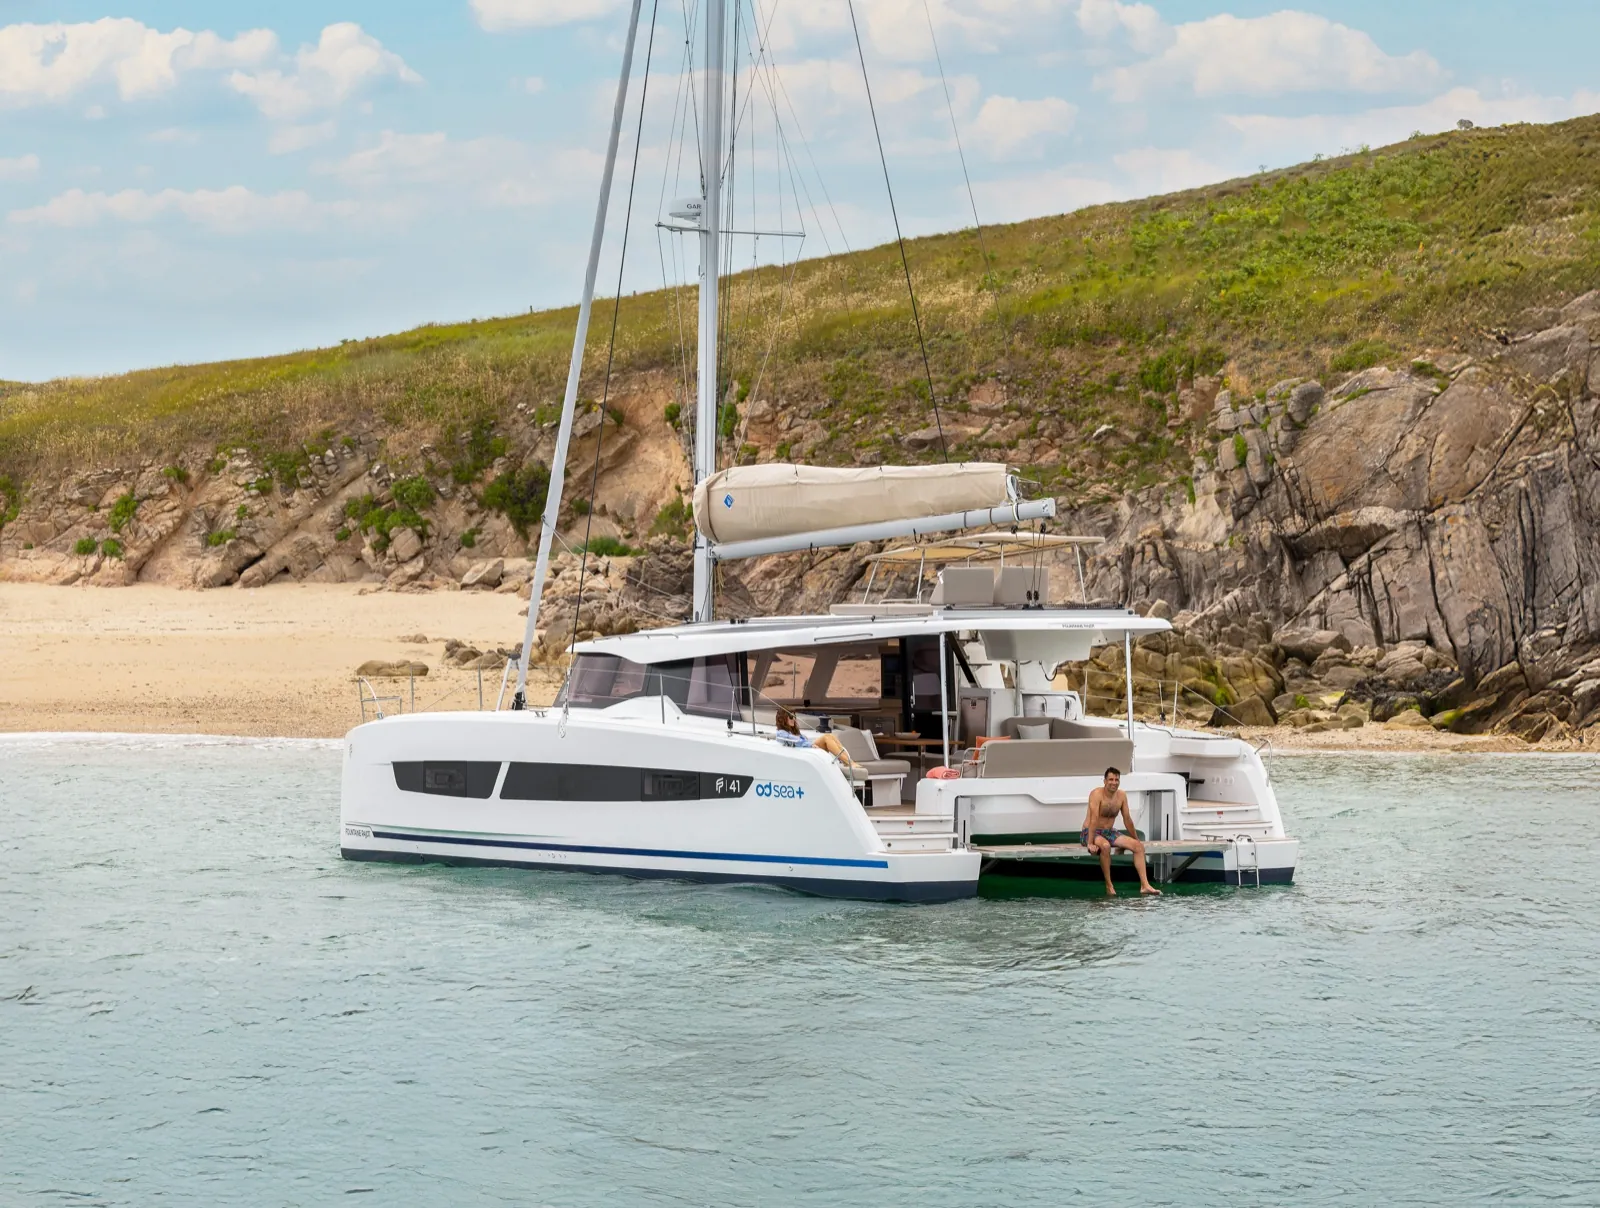
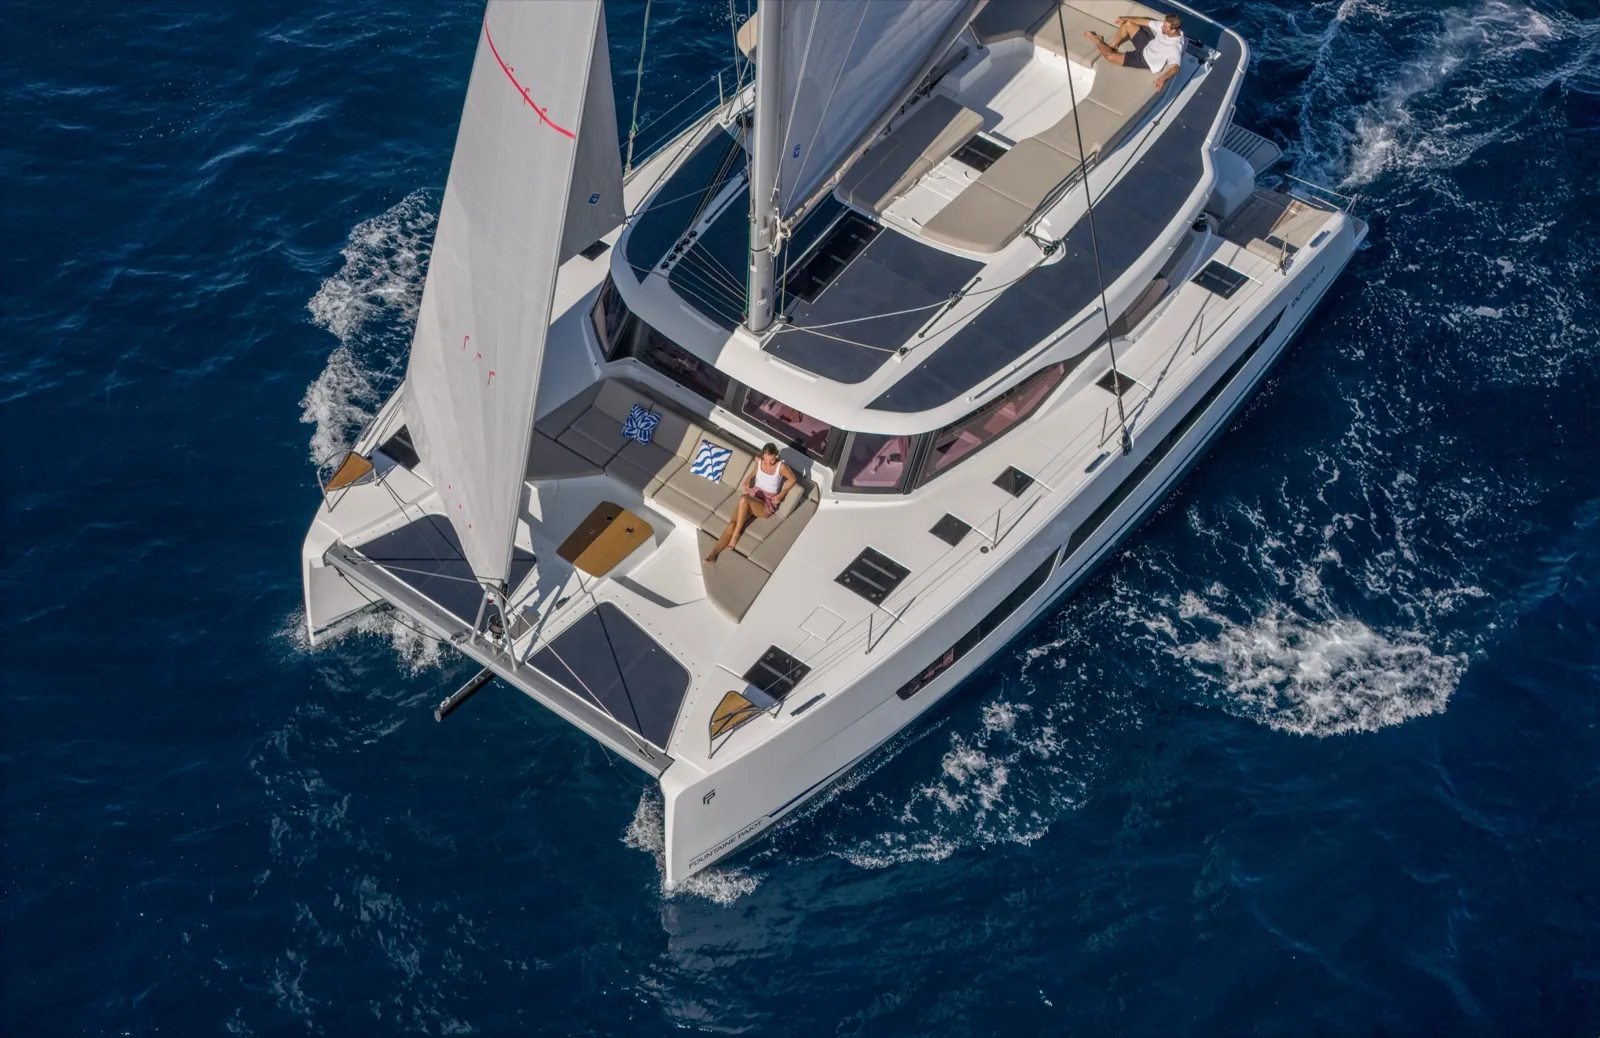
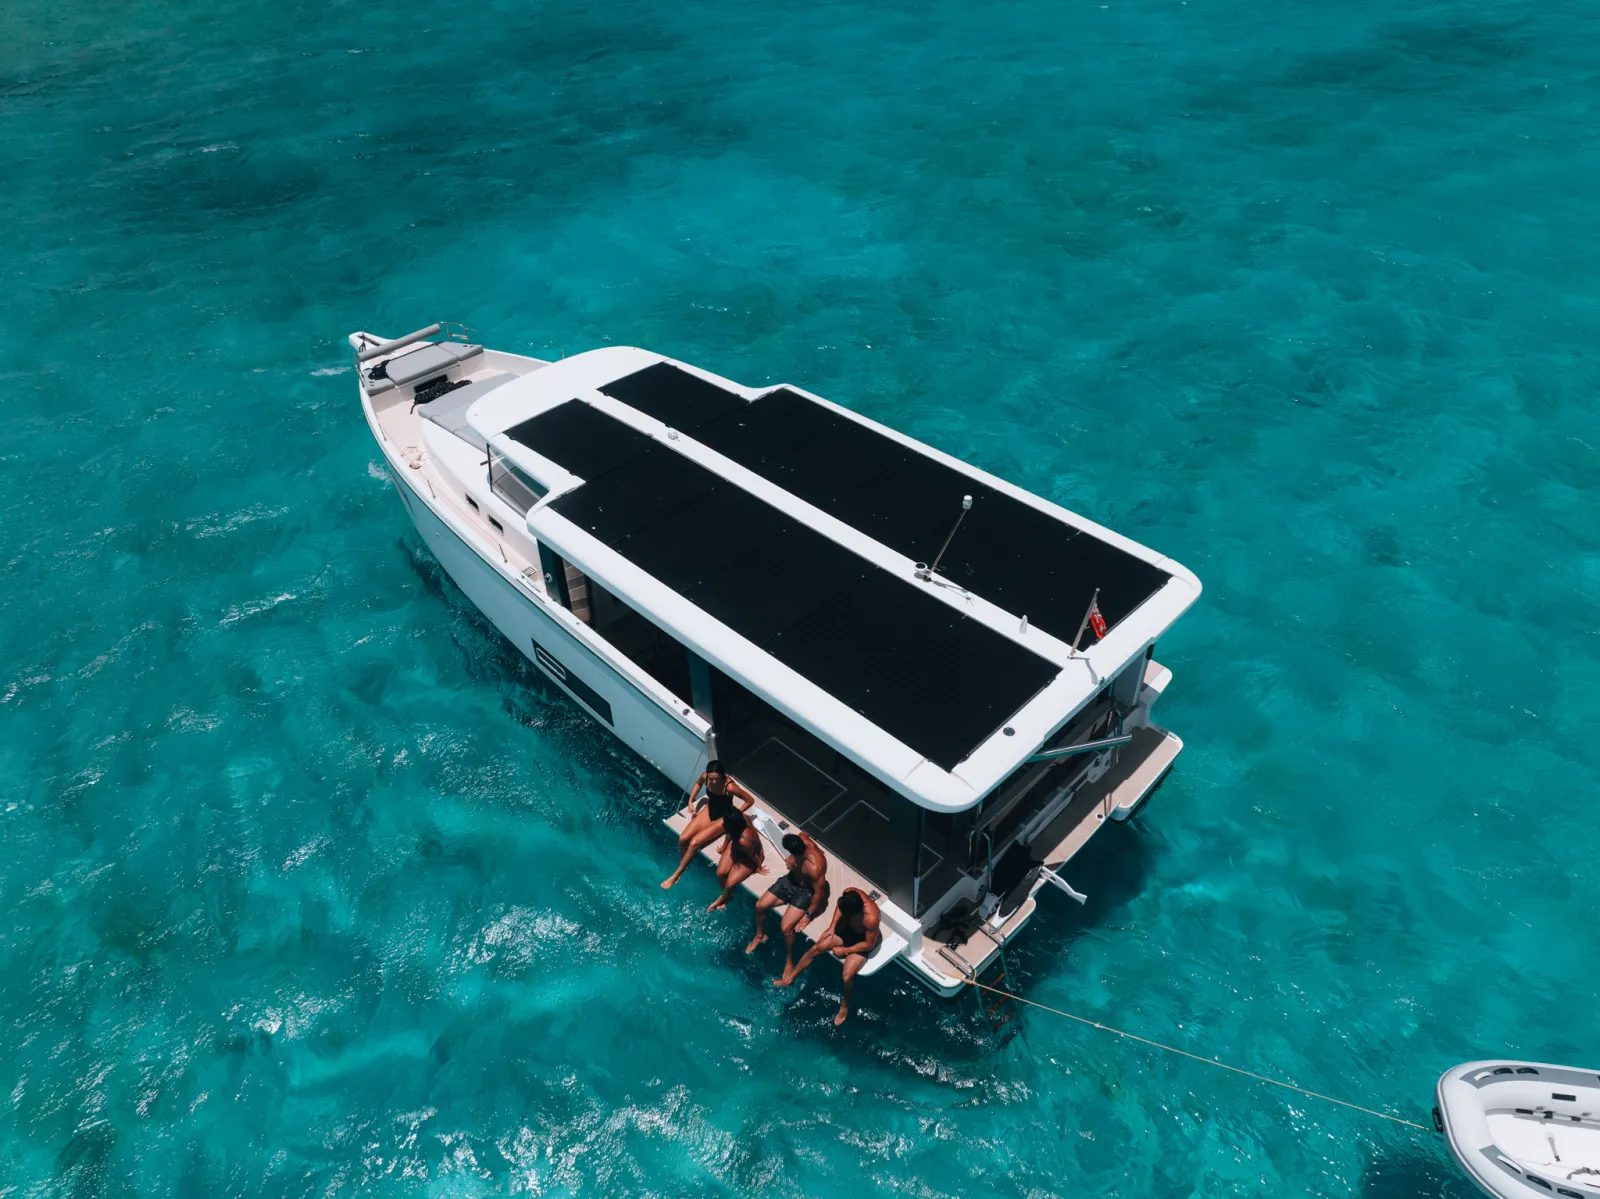
Sie haben ein anderes Modell im Blick? Sprechen Sie uns an — wir prüfen Verfügbarkeit, Charterrevier und Wirtschaftlichkeit für Ihr Wunschschiff.
 Ein realer Sachwert
Anders als abstrakte Anlageprodukte ist Ihre Yacht ein realer Sachwert im schönsten Revier der Adria. Neben den Charter-Erträgen ist — im steuerlich zulässigen Rahmen — eine persönliche Eignernutzung möglich.
Umfang und Voraussetzungen einer privaten Nutzung (u. a. die nach §7g EStG erforderliche fast ausschließlich betriebliche Nutzung von mindestens 90 %) klärt Ihr Steuerberater. Wir begleiten Sie dabei — vom Steuerkonzept über die Yacht bis zur Vercharterung.
Der Investitionsabzugsbetrag steht Betrieben mit Gewinneinkünften offen — Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften. Maßgeblich ist die Gewinngrenze von 200.000 € je Betrieb im Jahr der Bildung.
mit planbaren, hohen Gewinnen und dem Wunsch, Steuerlast in Vermögen umzuwandeln.
die investieren möchten, statt Liquidität an das Finanzamt zu verlieren.
für die der Progressions- und Liquiditätseffekt des IAB besonders stark wirkt.
die reale, versicherte Werte gegenüber reinen Papieranlagen bevorzugen.
Ja. Der Investitionsabzugsbetrag ist in §7g des Einkommensteuergesetzes geregelt und ein gängiges Instrument der Steuerplanung für Unternehmer. Voraussetzung sind Gewinnerzielungsabsicht, die Einhaltung der Gewinngrenze und eine fast ausschließlich betriebliche Nutzung des Wirtschaftsguts (mindestens 90 %). Die verbindliche Beurteilung Ihres Einzelfalls trifft immer Ihr Steuerberater.
Das Wirtschaftsgut muss im Anschaffungs- und Folgejahr zu mindestens 90 % betrieblich genutzt bzw. vermietet werden. Bei der Vercharterung über einen professionellen Partner wird dies über die Chartereinsätze abgebildet. Da die Yacht in Kroatien stationiert ist, sollte die Voraussetzung der betrieblichen Nutzung im Vorfeld mit Ihrem Steuerberater und gegebenenfalls per verbindlicher Auskunft beim Finanzamt (§89 AO) geklärt werden.
Der IAB ist in erster Linie eine Steuerstundung: Er zieht Abschreibungen vor und mindert im Gegenzug die spätere Abschreibungsbasis. Der wirtschaftliche Vorteil entsteht durch den Liquiditäts-, Zins- und Progressionseffekt — nicht durch eine dauerhafte Steuerbefreiung. Die Charter-Erträge kommen als laufende Rendite hinzu.
Die Grundidee lautet: Sie investieren die ersparten Steuern. Das durch den IAB frei werdende Kapital dient als Eigenkapital, der verbleibende Teil wird in der Regel über ein Bankdarlehen finanziert. Die konkrete Struktur hängt von Ihrer steuerlichen Situation ab.
Der Investitionszeitraum beträgt drei Jahre. Wird die Investition nicht getätigt, wird der IAB rückwirkend aufgelöst und die Steuer nachträglich fällig — inklusive Verzinsung. Deshalb steht am Anfang immer eine solide Planung mit klarem Investitionsziel.
Steuervorteil nach §7g EStG plus Charter-Erträge — wie groß Ihr persönlicher Effekt ausfällt, rechnen wir kostenfrei in rund 15 Minuten. Ohne Verkaufsdruck.
Kostenfrei & unverbindlich · Keine Steuer-, Rechts- oder Anlageberatung.
Rechtlicher Hinweis: Die dargestellten Informationen und Rechenbeispiele dienen ausschließlich der allgemeinen Information und stellen keine Steuer-, Rechts- oder Anlageberatung dar. Steuerliche Wirkungen sind einzelfallabhängig und setzen die Einhaltung der Voraussetzungen des §7g EStG voraus (u. a. Gewinnerzielungsabsicht, Gewinngrenze, fast ausschließlich betriebliche Nutzung von mindestens 90 %). Der Investitionsabzugsbetrag ist primär eine Steuerstundung. Eine verbindliche Beurteilung Ihres konkreten Falls kann nur durch Ihren Steuerberater erfolgen. Alle Preise verstehen sich zzgl. gesetzlicher Umsatzsteuer. Angebote freibleibend, Zwischenverkauf vorbehalten.